Покупка агрохолдинга
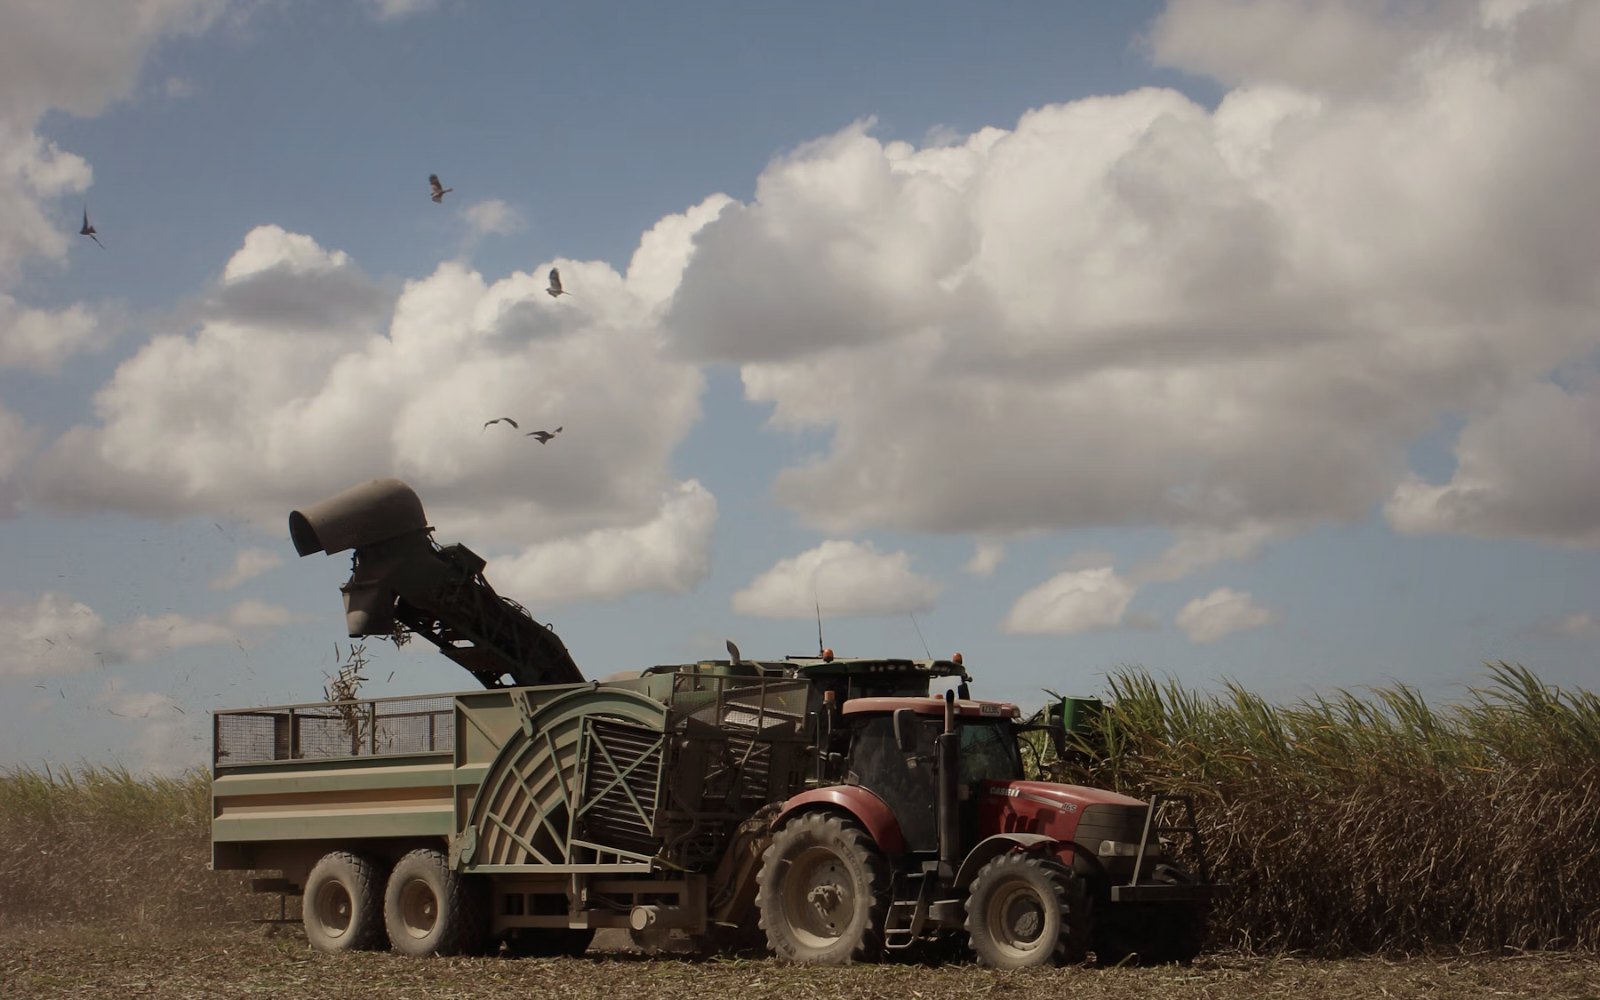
Стратегический инвестор приобретал агропромышленный бизнес. В периметр входили более 50 юридических лиц и несколько направлений: растениеводство, КРС и производство сахара.
Актив находился в сложном финансовом состоянии, поэтому сделку требовалось проанализировать и структурировать в короткие сроки. Наша команда работала на стороне покупателя.
- Более 50 компаний в периметре сделки
- Несколько направлений деятельности: растениеводство, КРС, производство сахара
- Сложный корпоративный периметр
- Этапное финансирование
Due diligence, оценка бизнеса, согласование цены и условий, разработка ковенантов SHA, структура этапов финансирования, документация под LBO.
Сделка закрыта в несколько этапов
Проанализировали деятельность и отчётность более 50 компаний в контуре приобретения. Задача — понять реальную экономику, собрать обязательства, выявить потенциальные финансовые риски и сформировать основу для договорной защиты покупателя.
Построили единую DCF-модель всего приобретаемого периметра, сформировали собственный прогноз денежных потоков и внутренний ценовой ориентир для покупателя. Эта модель стала одной из основ переговорной позиции.
Участвовали в переговорах по цене и основным коммерческим условиям приобретения. Финансовое состояние продаваемого бизнеса требовало быстрой структуры сделки.
Предложили двухэтапную конструкцию 50% + 50%: вторая часть переходила через шесть месяцев после первого этапа. При её расчёте учитывались:
- результаты уборочной кампании;
- фактический чистый оборотный капитал;
- наличие и состояние техники;
- запасы и остатки;
- инвентаризация активов;
- состояние отдельных производственных активов.
Часть стоимости посевной рассматривалась как будущий результат и была встроена в механизм последующей корректировки.
Разработали корпоративную конструкцию сделки и договорные механизмы защиты покупателя: ковенанты, гарантии, механизм расчёта чистого оборотного капитала, условия инвентаризации, порядок определения второй части стоимости и условия исполнения второго этапа.
Сделка частично финансировалась заёмным капиталом. Подготовили финансовые материалы, на основании которых банк оценивал кредитное плечо и структуру финансирования приобретения.
После контрольной инвентаризации и проверки выполнения условий была определена окончательная сумма второй части. За счёт корректировок и невыполнения части условий итоговый второй платёж оказался примерно на 400 млн ₽ ниже исходного ориентира.